
Le Moyen-Orient et l’Asie deviennent des partenaires financiers de plus en plus naturels dans le secteur de la cryptographie, le corridor qui les sépare émergeant comme un terrain d’essai pour un nouveau rôle pour les pièces stables.
Encore aux premiers stades de leur adoption, les jetons numériques vont au-delà du trading crypto vers les paiements transfrontaliers, la trésorerie et le règlement des entreprises. Les Émirats arabes unis et Singapour sont particulièrement bien placés pour tester ce changement, ayant mis en place une réglementation et une infrastructure des actifs numériques plus tôt que de nombreux autres centres financiers.
L’opportunité ne réside pas simplement dans des paiements plus rapides. Les entreprises qui transfèrent de l’argent entre les deux régions sont confrontées à des devises, des systèmes bancaires et des exigences de conformité différents. Les Stablecoins et d’autres formes de monnaie numérique pourraient aider à connecter ces systèmes, permettant aux entreprises d’accéder aux fonds plus rapidement et potentiellement de conserver moins de capital immobilisé lors du règlement.
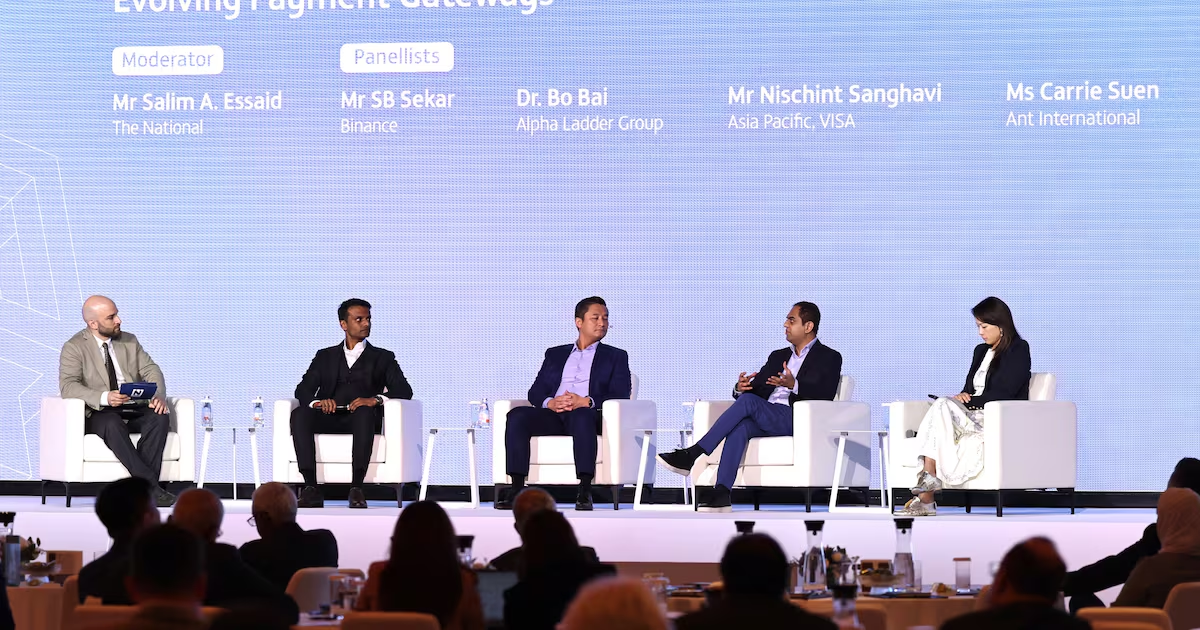
Les réseaux de paiement intègrent déjà les pièces stables dans l’infrastructure financière conventionnelle. Nischint Sanghavi, responsable des monnaies numériques chez Visa dans la région Asie-Pacifique, estime qu’elles se développeront aux côtés des banques plutôt que de les remplacer.
« Notre stratégie est de permettre l’interopérabilité entre différentes formes de monnaie et différentes formes d’infrastructures », a-t-il déclaré jeudi en marge du premier sommet de la Banque d’Abu Dhabi au Moyen-Orient à Singapour.
Les deux marchés étaient relativement précoces en matière de réglementation. Abu Dhabi Global Market a introduit un cadre complet pour les cryptoactifs en 2018. Singapour a intégré les services de jetons de paiement numériques dans le cadre de sa loi sur les services de paiement en 2020, tandis que Dubaï a créé l’Autorité de réglementation des actifs virtuels en 2022. Singapour a finalisé son cadre dédié aux pièces stables en 2023.
La Banque centrale des Émirats arabes unis a depuis introduit un cadre réglementaire stable pour les pièces de monnaie. Les États-Unis ont ensuite adopté des règles fédérales sur les paiements stables par le biais de la loi GENIUS en juillet 2025.
Bo Bai, président exécutif du groupe et co-fondateur d’Alpha Ladder, a déclaré que les Émirats arabes unis et Singapour avaient bénéficié de l’établissement de règles plus claires plus tôt que les États-Unis, même si l’acceptation par ces derniers demeurait importante pour une adoption plus large à l’échelle mondiale.
Mais la réglementation révèle également un problème central. M. Bai a déclaré que les pays appliquaient leurs propres exigences en matière de lutte contre le blanchiment d’argent et de conformité tandis que les chaînes de blocs publiques opéraient au-delà des frontières. En effet, la technologie est mondiale, mais les règles qui la régissent restent nationales.
Au-delà de Singapour
Il existe déjà des infrastructures sur lesquelles un corridor plus large pourrait se développer.
Le stablecoin XSGD, adossé au dollar de Singapour, peut être utilisé pour les paiements transfrontaliers et le règlement en chaîne, tandis que DBS a utilisé des dépôts tokenisés pour la gestion 24 heures sur 24 de la trésorerie et des liquidités multidevises d’Ant International.
Les Émirats arabes unis passent également de la réglementation à l’utilisation. Le stablecoin DDSC, soutenu par le dirham, a commencé à traiter les transactions institutionnelles et sa portée s’étend aux paiements numériques quotidiens.
Les Émirats arabes unis ont effectué séparément un paiement numérique transfrontalier vers la Chine en utilisant le dirham numérique via mBridge. Cela utilise la monnaie numérique de la banque centrale plutôt qu’un stablecoin, mais vise le même objectif : déplacer la valeur plus directement entre les systèmes financiers.
Rien de tout cela ne constitue aujourd’hui un corridor numérique transparent entre le Moyen-Orient et l’Asie.
Wang Hao, directeur général de Changer.ae, voit une plus grande opportunité au-delà de la route déjà bien connectée entre les Émirats arabes unis et Singapour, en particulier à travers l’Asie du Nord et l’Asie du Nord, où les différentes devises, systèmes bancaires et exigences de conformité créent davantage de frictions.
Singapour elle-même démontre pourquoi les pièces stables n’auront pas la même valeur partout. Son système de paiement national est déjà très efficace, a déclaré le Dr Bai, réduisant ainsi l’utilité des pièces stables en interne. Les arguments se renforcent lorsque l’argent doit circuler entre différents systèmes financiers.
Les Stablecoins peuvent déplacer la valeur liée au dollar sur les réseaux blockchain 24 heures sur 24. Mais déplacer le jeton n’est pas la même chose que finaliser le paiement.
« Si un jeton arrive en quelques secondes mais que le fournisseur ne peut pas utiliser le produit avant lundi, qu’avons-nous réellement amélioré ? » » a déclaré M. Wang.
Un paiement peut traverser une blockchain en quelques secondes mais être néanmoins soumis à des contrôles de conformité, de change, de conversion et de paiement local. Cela fait du délai d’utilisation des fonds, plutôt que de la seule vitesse de transaction, une mesure plus significative.
Le plus gros gain pourrait être le fonds de roulement. Si le règlement 24 heures sur 24 signifie que les entreprises doivent garder moins d’argent inutilisé ou préfinancé sur les marchés, le capital libéré peut avoir plus d’importance pour un directeur financier que des frais de transaction inférieurs.
Connecter, pas remplacer
Le modèle émergent remet également en question l’hypothèse initiale selon laquelle la cryptographie contournerait la finance traditionnelle.
Visa intègre les pièces stables via des services de règlement et des cartes liées aux pièces stables. Binance s’est également associé à Circle pour rendre l’USDC plus disponible dans ses produits.
SB Seker, responsable de l’APAC (Asie-Pacifique) chez Binance, a déclaré que l’adoption était la plus forte en Asie là où la finance conventionnelle laisse des écarts plus importants, notamment une inflation élevée, des transferts d’argent coûteux ou un accès limité aux services bancaires. Il a mis en avant l’Inde, le Vietnam et les Philippines.
« L’APAC est le marché des actifs numériques qui connaît la croissance la plus rapide au monde », a déclaré M. SB, ajoutant que la région connaissait une « croissance d’environ 69 à 70 pour cent sur un an ».
Il a ajouté que ce changement devenait également visible parmi les commerçants, qui préféraient historiquement être payés dans des monnaies conventionnelles malgré des délais de règlement plus longs et le recours aux banques correspondantes en raison de l’assurance fournie par le fiat.
« Maintenant, ce n’est même plus une conversation », a ajouté M. SB. « La plupart d’entre eux acceptent par défaut les pièces stables comme moyen de paiement, car ils le voient instantanément. »
Les Stablecoins trouvent également un rôle dans la trésorerie des entreprises. M. Seker a déclaré que les sociétés multinationales transférant de l’argent à travers les frontières au sein de leurs propres organisations pourraient les utiliser pour le règlement de la trésorerie, permettant ainsi aux fonds de circuler sans dépendre de la même chaîne de banques correspondantes.
Le résultat consiste peut-être moins à éliminer les intermédiaires qu’à les modifier. Les banques, les bourses et les prestataires de paiement continueront à fournir des liquidités, des devises, des services de garde et des paiements locaux. Celui qui fournit ces services déterminera qui prendra en charge les aspects économiques des nouveaux rails de paiement.
Le même test s’applique à la tokenisation. Placer une obligation, un fonds ou de l’or sur une blockchain ne le rend pas automatiquement plus utile. Mubadala Capital, par exemple, a placé un fonds de marchés privés sur l’infrastructure publique de blockchain.
Un test plus difficile consiste à déterminer si un actif symbolique détenu aux Émirats arabes unis pourrait éventuellement être utilisé comme garantie pour un financement à Singapour ou à Hong Kong. Cela nécessite une évaluation, une garde, une liquidité et des droits légaux exécutoires dans toutes les juridictions.
L’avantage des Émirats arabes unis et de Singapour dépendra donc moins de leur rapidité que de ce que les entreprises peuvent réellement faire avec l’infrastructure.
